Domain yceg.de kaufen?
Wir ziehen mit dem Projekt
yceg.de um.
Sind Sie am Kauf der Domain
yceg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yceg.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
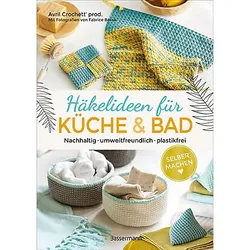
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lunchboxen aus Bagasse 300 Stück, to go, take away, biologisch abbaubar, umweltfreundlichLunchboxen aus Bagasse, Geschirr, 300 Stk Kartoninhalt: 6 x 50 Boxen = 300 Boxen Maße in mm: 220 x 150 x 80 biologisch abbaubar umweltfreundlich aus nachwachsendem Rohstoff fett- und feuchtigkeitsbeständig robust geeignet für warmes Befüllen, Mikrowelle und Kühlschrank Allgemeines Die Lunchboxen aus Bagasse, einem biologisch abbaubaren Material, bieten eine nachhaltige Lösung zur Verpackung von Speisen. Mit Maßen von 220 x 150 x 80 mm und einem Kartoninhalt von 6 x 50 Boxen, insgesamt 300 Stück, sind sie vielseitig einsetzbar. Diese Lunchboxen sind umweltfreundlich und aus nachwachsenden Rohstoffen hergestellt. Durch ihre Fett- und Feuchtigkeitsbeständigkeit sowie Robustheit sind sie geeignet für warmes Befüllen, Mikrowelle und Kühlschrank. Ihre Verwendung trägt zur Reduzierung von Einwegverpackungen bei und eignet sich für verschiedenste Anwendungen, von der Gastronomie über Veranstaltungen bis hin zur Nutzung in Bildungseinrichtungen, Büros und für den privaten102,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
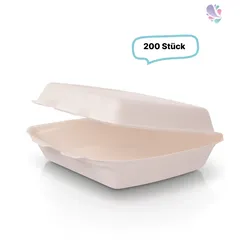
Menüboxen mittel ungeteilt aus Bagasse 200 Stück, to go, take away, biologisch abbaubar, umweltfreundlichMenüboxen ungeteilt aus Bagasse, Geschirr, 200 Stk 200 Boxen Maße in mm: 244 x 208 x 70 biologisch abbaubar umweltfreundlich aus nachwachsendem Rohstoff fett- und feuchtigkeitsbeständig robust geeignet für warmes Befüllen, Mikrowelle und Kühlschrank Allgemeines Die Menüboxen ungeteilt aus Bagasse sind eine umweltfreundliche und biologisch abbaubare Verpackungsoption für verschiedene Anwendungen. Mit einer Packungseinheit von 200 Stück und den Maßen 244 x 208 x 70 mm bieten sie ausreichend Platz für eine Vielzahl von Speisen. Hergestellt aus nachwachsendem Rohstoff sind diese Menüboxen eine nachhaltige Wahl, die zur Verringerung von Abfall und Umweltbelastung beiträgt. Sie sind fett- und feuchtigkeitsbeständig sowie robust, wodurch sie eine sichere Aufbewahrung von Lebensmitteln ermöglichen. Die Menüboxen finden Anwendung in Gastronomiebetrieben wie Restaurants und Catering-Services, bei Veranstaltungen und Messen sowie in Büros und Unternehmen. Sie bieten eine praktische85,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
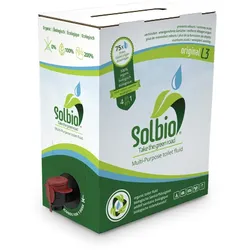
Solbio Sanitärflüssigkeit 1,6 L biologisch & umweltfreundlichDie Solbio Sanitärflüssigkeit ist die natürliche Lösung für Ihre Campingtoilette. Sie wird aus rein biologischen Inhaltsstoffen hergestellt und sorgt für eine umweltfreundliche Zersetzung von Abfällen. Ein 1,6-Liter-Beutel reicht bei der empfohlenen Dosierung für 40 Anwendungen. Solbio reduziert unangenehme Gerüche, ist frei von Chemikalien und somit sowohl für die Umwelt als auch für Ihre Gesundheit unbedenklich. Dank seiner Vielseitigkeit ist dieser Zusatz sowohl für Chemietoiletten als auch für mobile Toilettensysteme geeignet. Die einfache Handhabung und lang anhaltende Frische machen ihn zum unverzichtbaren Begleiter auf Ihren Reisen.22,90 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Solbio Sanitärflüssigkeit 3 L - Biologisch abbaubar & Umweltfreundlich<p><span>Die Solbio Sanitärflüssigkeit in der 3-Liter-Einheit bietet eine hochwirksame,</span><span> rein biologische Lösung für die mobile Hygiene.</span><span> Diese Sanitärflüssigkeit wurde speziell für den Einsatz in Campingtoiletten,</span><span> Chemietoiletten sowie Abwasser- und Fäkalientanks entwickelt.</span><span> Durch die konsequente Verwendung natürlicher Inhaltsstoffe ist das Konzentrat vollständig biologisch abbaubar und schont die Umwelt,</span><span> ohne dabei an Reinigungskraft einzubüßen.</span></p><p><span>Das Produkt überzeugt durch seine multifunktionale Anwendung:</span><span> Es verhindert unangenehme Gerüche,</span><span> fördert den Abbau von Fäkalien sowie Toilettenpapier und hält den Tank hygienisch sauber.</span><span> Dank der hohen Ergiebigkeit des 3-Liter-Gebindes ist eine langanhaltende Nutzung auf Reisen gewährleistet.</span><span> Die Zusammensetzung...49,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lunchboxen aus Bagasse 300 Stück, to go, take away, biologisch abbaubar, umweltfreundlichLunchboxen aus Bagasse, Geschirr, 300 Stk Kartoninhalt: 6 x 50 Boxen = 300 Boxen Maße in mm: 220 x 150 x 80 biologisch abbaubar umweltfreundlich aus nachwachsendem Rohstoff fett- und feuchtigkeitsbeständig robust geeignet für warmes Befüllen, Mikrowelle und Kühlschrank Allgemeines Die Lunchboxen aus Bagasse, einem biologisch abbaubaren Material, bieten eine nachhaltige Lösung zur Verpackung von Speisen. Mit Maßen von 220 x 150 x 80 mm und einem Kartoninhalt von 6 x 50 Boxen, insgesamt 300 Stück, sind sie vielseitig einsetzbar. Diese Lunchboxen sind umweltfreundlich und aus nachwachsenden Rohstoffen hergestellt. Durch ihre Fett- und Feuchtigkeitsbeständigkeit sowie Robustheit sind sie geeignet für warmes Befüllen, Mikrowelle und Kühlschrank. Ihre Verwendung trägt zur Reduzierung von Einwegverpackungen bei und eignet sich für verschiedenste Anwendungen, von der Gastronomie über Veranstaltungen bis hin zur Nutzung in Bildungseinrichtungen, Büros und für den privaten102,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für UStG
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Menüboxen mittel ungeteilt aus Bagasse 200 Stück, to go, take away, biologisch abbaubar, umweltfreundlichMenüboxen ungeteilt aus Bagasse, Geschirr, 200 Stk 200 Boxen Maße in mm: 244 x 208 x 70 biologisch abbaubar umweltfreundlich aus nachwachsendem Rohstoff fett- und feuchtigkeitsbeständig robust geeignet für warmes Befüllen, Mikrowelle und Kühlschrank Allgemeines Die Menüboxen ungeteilt aus Bagasse sind eine umweltfreundliche und biologisch abbaubare Verpackungsoption für verschiedene Anwendungen. Mit einer Packungseinheit von 200 Stück und den Maßen 244 x 208 x 70 mm bieten sie ausreichend Platz für eine Vielzahl von Speisen. Hergestellt aus nachwachsendem Rohstoff sind diese Menüboxen eine nachhaltige Wahl, die zur Verringerung von Abfall und Umweltbelastung beiträgt. Sie sind fett- und feuchtigkeitsbeständig sowie robust, wodurch sie eine sichere Aufbewahrung von Lebensmitteln ermöglichen. Die Menüboxen finden Anwendung in Gastronomiebetrieben wie Restaurants und Catering-Services, bei Veranstaltungen und Messen sowie in Büros und Unternehmen. Sie bieten eine praktische85,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menüboxen mittel 3-geteilt aus Bagasse 200 Stück, to go, take away, biologisch abbaubar, umweltfreundlichMenüboxen 3-geteilt aus Bagasse, Geschirr, 200 Stk 200 Boxen Maße in mm: 244 x 208 x 70 biologisch abbaubar umweltfreundlich aus nachwachsendem Rohstoff fett- und feuchtigkeitsbeständig robust geeignet für warmes Befüllen, Mikrowelle und Kühlschrank Allgemeines Die Menüboxen aus Bagasse sind eine umweltfreundliche und biologisch abbaubare Lösung für die Verpackung von Speisen. Mit einer Packungseinheit von 200 Stück bieten sie eine praktische Möglichkeit, Mahlzeiten sicher und hygienisch zu transportieren. Hergestellt aus nachwachsendem Rohstoff sind die Menüboxen nicht nur umweltfreundlich, sondern auch fett- und feuchtigkeitsbeständig sowie robust. Sie eignen sich ideal für warmes Befüllen, können in der Mikrowelle verwendet und im Kühlschrank aufbewahrt werden. Die Maße von 244 x 208 x 70 mm gewährleisten ausreichend Platz für verschiedene Speisen und machen die Menüboxen zu einer vielseitigen Lösung für Restaurants, Catering-Services, Food-Trucks und mehr. Dank ihrer76,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.